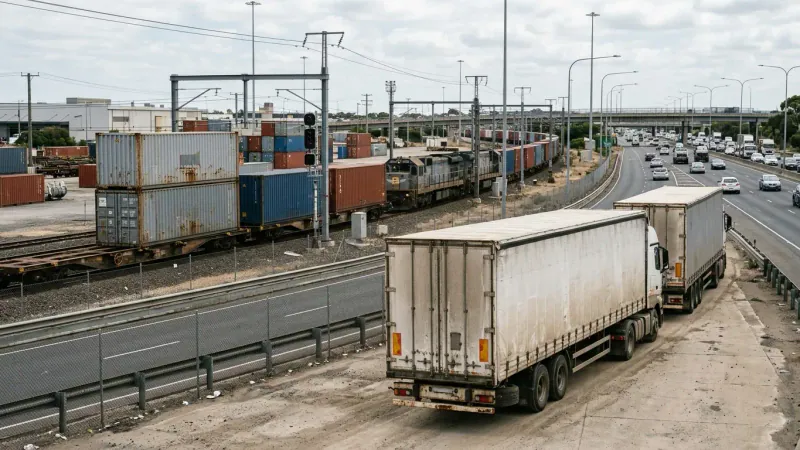
Na czym polega transport intermodalny?
W transporcie intermodalnym ładunek pokonuje całą trasę w tej samej jednostce ładunkowej, podczas gdy zmieniają się wyłącznie środki przewozu. Cały proces wymaga zaangażowania co najmniej dwóch gałęzi transportu, takich jak samochody ciężarowe, kolej czy transport morski. Najważniejsza zasada wyklucza bezpośrednie manipulowanie samym towarem podczas zmiany środka lokomocji. Palety, skrzynie czy kartony pozostają nienaruszone w środku od momentu zapakowania u nadawcy aż do otwarcia u odbiorcy końcowego.
Rolę uniwersalnego interfejsu łączenia różnych gałęzi transportowych odgrywają standardowe kontenery oraz nadwozia wymienne. Konstrukcja znormalizowanego kontenera pasuje zarówno do podwozia podkontenerowego naczepy samochodowej, jak i do specjalistycznego wagonu platformy kolejowej czy pokładu statku kontenerowego. Sprawne przekładanie całego modułu pomiędzy pojazdami drogowymi a pociągami realizują suwnice i wózki wysięgnikowe w terminalach lądowych oraz portowych.
Brak konieczności fizycznego przepakowywania towarów bezpośrednio ogranicza ryzyko uszkodzeń mechanicznych, ubytków oraz kradzieży. Redukcja czynności manipulacyjnych skraca łączny czas przestoju w punktach węzłowych, a także obniża jednostkowe koszty przeładunku. W efekcie nadawca zyskuje szczelny, zamknięty łańcuch dostaw, w którym ciężarówka odpowiada zazwyczaj za dowiezienie jednostki na krótkim odcinku drogowym, a zasadniczą część długiej trasy realizuje pociąg towarowy. Rozwiązaniem, które łączy obie gałęzie, jest transport intermodalny, organizowany między innymi przez operatora Treeden.
Pojęcia intermodal, multimodal i kombinowany
W branży logistycznej pojęcia te często stosuje się zamiennie, choć opisują one ściśle określoną hierarchię powiązań przewozowych. Najszerszą kategorią pozostaje transport multimodalny. Obejmuje on przewóz towarów z wykorzystaniem co najmniej dwóch różnych gałęzi transportu, dopuszczając przepakowywanie ładunku między odmiennymi jednostkami na trasie. Dla zleceniodawcy główną zaletą tego modelu jest prostota organizacyjna - cały proces koordynuje jeden operator multimodalny na podstawie pojedynczego dokumentu przewozowego, przejmując pełną odpowiedzialność za towar.
Transport intermodalny stanowi bezpośredni podzbiór multimodalności, w którym obowiązuje bezwzględny wymóg zachowania nienaruszonej jednostki ładunkowej. Zastosowanie kontenerów, naczep siodłowych czy nadwozi wymiennych wyklucza bezpośredni kontakt z przewożonym towarem podczas zmian gałęzi transportowych. Z kolei transport kombinowany to jeszcze bardziej wyspecjalizowana odmiana intermodalu. W tym układzie zasadniczą część długiej trasy pokonuje pociąg, statek żeglugi śródlądowej lub jednostka morska, a samochody ciężarowe wykonują wyłącznie krótkie odcinki początkowe i końcowe, dowożąc jednostki z terminali na odległości z reguły nieprzekraczające kilkudziesięciu kilometrów.
Ile ładunków kolej przewozi dziś w intermodalu?
Kolejowe przewozy intermodalne odpowiadają obecnie za nieco ponad jedną dziesiątą wszystkich towarów transportowanych po polskich torach pod względem wagi. W 2023 roku pociągi przewiozły w tym segmencie 24,5 mln ton ładunków, co oznaczało spadek o 6,3% w porównaniu z rokiem poprzednim. Wskaźnik ten przełożył się na 10,6% łącznej masy towarowej na kolei. Pod kątem zrealizowanej pracy przewozowej segment ten ma jeszcze większe znaczenie, ponieważ towary w kontenerach pokonują zazwyczaj dłuższe dystanse. Osiągnięty wynik 8,5 mld tonokilometrów zapewnił intermodalowi 13,7% ogólnej pracy przewozowej kolei w Polsce.
Skalę operacji w tym sektorze dobrze oddają również statystyki dotyczące samych jednostek ładunkowych. W 2023 roku kolej obsłużyła 2,431 mln TEU, notując zniżkę o 14,3% w ujęciu rocznym. Rynek charakteryzuje się przy tym niemal całkowitą unifikacją sprzętu, w której dominującą pozycję zajmują standardowe kontenery. Przykładowo w 2018 roku, kiedy masa przewozów osiągała poziom 17 mln ton, stanowiły one aż 96,3% wszystkich transportowanych jednostek, pozostawiając zaledwie ułamek rynku dla naczep siodłowych czy nadwozi wymiennych. Równolegle struktura przewozowa odznacza się dużą koncentracją podmiotową. Choć na torach pojawia się coraz więcej prywatnych spółek, trzon wolumenu skupia zaledwie kilku największych graczy, na czele ze spółką PKP Cargo, która jeszcze w 2018 roku odpowiadała za 46,5% przewiezionej masy intermodalnej.
Rozwój intermodalu w ostatniej dekadzie
Miniona dekada przyniosła gwałtowny skok wolumenów w przewozach kombinowanych, pozycjonując Polskę na czele europejskich rynków pod względem tempa wzrostu. W latach 2009-2018 masa ładunków w tym segmencie zwiększyła się w kraju niemal czterokrotnie, rosnąc z 3,3 mln ton do rekordowych wówczas 17 mln ton. Podczas gdy w 2018 roku ogólna masa towarów na kolei wzrosła o 4%, sektor intermodalny powiększył się o ponad 15%. Równolegle postępowała demonopolizacja rynku: w 2016 roku przewozy tego typu realizowało 13 licencjonowanych podmiotów, natomiast w 2018 roku na torach działało już 20 przewoźników.
Dynamika polskich przewozów intermodalnych wyraźnie zdystansowała pozostałe kraje europejskie. W okresie dziesięciu lat, gdy wolumen w Polsce rósł czterokrotnie, Holandia zanotowała wzrost o 76%, Włochy o 52%, a Czechy o 47%. Najbardziej dojrzały rynek niemiecki powiększył się w tym samym czasie o około 20%. Różnica ta wynikała w dużej mierze z nadrabiania zaległości infrastrukturalnych oraz intensywnej rozbudowy terminali na styku szlaków tranzytowych.
Długotrwałą falę wznoszącą przerwała seria tąpnięć rynkowych, skutkująca spadkami przewozów w 2022 i 2023 roku. Bezpośredni wpływ na załamanie miały zawirowania gospodarcze oraz wojna w Ukrainie, która zdestabilizowała Nowy Jedwabny Szlak wiodący przez Rosję i Białoruś. Wielu zachodnich nadawców wycofało się z tranzytu kolejowego przez obszary objęte sankcjami, przenosząc kontenery na szlaki morskie. Jednocześnie konieczność priorytetowego transportu węgla i surowców energetycznych w kryzysowych miesiącach 2022 roku czasowo ograniczyła przepustowość polskiej sieci kolejowej dla pociągów kontenerowych.
Jaką część dróg ma odciążyć kolej według celów UE?
Zgodnie z unijną strategią zrównoważonej mobilności oraz zapisami Białej Księgi transportu, do 2030 roku 30% drogowego frachtu na dystansach przekraczających 300 km ma trafić na tory lub śródlądowe drogi wodne. W perspektywie do 2050 roku ten współczynnik powinien wzrosnąć do 50%. Narzędziem do osiągnięcia tych założeń są inwestycje w korytarze transeuropejskiej sieci transportowej (TEN-T), reformy opłat drogowych uwzględniające koszty zewnętrzne emisji oraz dotacje dla przewozów kombinowanych. W Polsce sieć TEN-T zakłada utworzenie co najmniej 21 platform multimodalnych, z czego 10 przypada na sieć bazową, a 11 na sieć kompleksową.
Rzeczywistość operacyjna znacząco odbiega jednak od wyznaczonych progów, a dystans dzielący poszczególne rynki od unijnych planów stale rośnie. Całkowita praca przewozowa transportu towarowego w UE-27 wzrosła od 1995 roku zaledwie o 7%, a wolumeny przewożone ciężarówkami wciąż biją rekordy. Poszczególne kraje startują przy tym z zupełnie innych pułapów: w Niemczech udział kolei w rynku wynosi 19% przy dążeniu do 25%, natomiast w Austrii sięga już 32% z celem na poziomie 44%. Podczas gdy unijne plany operują ambitnymi wskaźnikami przesunięcia modalnego, o wyborze środka transportu przez spedytorów decydują terminowość i bieżący koszt realizacji zlecenia.
Korzyści z jednego pociągu zastępującego 40 ciężarówek
Zastąpienie kolumny samochodów ciężarowych jednym składem towarowym przynosi natychmiastowe oszczędności w zużyciu energii i kosztach infrastrukturalnych. Dobrze widać to na trasie tranzytowej z Rotterdamu do Wiednia o długości około 950 km. Pociąg potrzebuje na tym dystansie około 3 500 litrów oleju napędowego, podczas gdy 40 tirów zużywa łącznie około 18 700 litrów paliwa. Wyraźna różnica dotyczy także danin publicznych: opłata za dostęp do infrastruktury kolejowej na tej trasie wynosi około 3 500 euro, natomiast myto autostradowe dla 40 zestawów drogowych sięga około 9 200 euro.
Przeniesienie takiego wolumenu na tory przynosi również wyraźne zyski środowiskowe i społeczne. Kolej emituje do 75% mniej CO2 w porównaniu z transportem drogowym, co drastycznie obniża ślad węglowy łańcucha dostaw. Wyłączenie kilkudziesięciu pojazdów ciężarowych z jednego korytarza zmniejsza zatory na obwodnicach miast oraz redukuje poziom hałasu w sąsiedztwie osiedli, a mniejszy ruch ciężkich zestawów spowalnia niszczenie nawierzchni asfaltowej.
Popularne hasło „40 ciężarówek, jeden pociąg” kryje w sobie jednak pewne uproszczenie logistyczne. Skład intermodalny rzadko eliminuje transport drogowy całkowicie, ponieważ naczepy lub kontenery muszą najpierw dotrzeć z fabryk do terminala kolejowego, a potem z końcowej stacji do magazynu docelowego. Ciężarówki wciąż wykonują więc dowóz i odwóz, choć ich trasa ulega skróceniu z setek kilometrów do zaledwie lokalnych dojazdów.
Co hamuje przejmowanie tras przez kolej?
Przewozy kolejowe przegrywają z transportem drogowym przede wszystkim na poziomie elastyczności oraz czasu realizacji zleceń. Z analizy UTK z 2016 roku wynika, że czas dostawy ładunku pociągiem bywa co najmniej dwukrotnie dłuższy niż bezpośredni przejazd ciężarówką od drzwi do drzwi. Tę dysproporcję pogłębiają wieloletnie modernizacje szlaków, ograniczona przepustowość sieci i priorytetowe traktowanie ruchu pasażerskiego. Samochód rusza w trasę natychmiast po załadunku, podczas gdy skład towarowy musi czekać na wyznaczenie trasy i wolne okno przejazdowe.
Poważną barierą pozostają także bezpośrednie koszty infrastrukturalne. Według danych UTK z 2016 roku średnia stawka za pociągokilometr w Polsce wynosiła 4,2 euro, przewyższając poziomy notowane w Niemczech (3,03 euro) czy Holandii (3 euro). Wysokie opłaty za dostęp do torów w połączeniu z rosnącymi cenami energii drastycznie zawężają margines przewagi cenowej nad flotami drogowymi.
Równie dużą przeszkodą jest niedostosowanie punktów styku między torami a drogami oraz braki techniczne na szlakach. Przewozy utrudniają zbyt krótkie tory stacyjne i przeładunkowe, które uniemożliwiają przyjmowanie pociągów o wzorcowej długości 750 metrów i wymuszają kosztowne dzielenie składów. Dodatkowym wyzwaniem pozostaje luka przeładunkowa między portami a zapleczem lądowym, która generuje zatory w obsłudze nabrzeży morskich, a wieloletnie programy finansowania w dużej mierze pomijały infrastrukturę bocznicową oraz zakup nowoczesnych urządzeń dźwigowych w rejonach przemysłowych.
Niedobór urządzeń przeładunkowych, niska gęstość terminali oraz ograniczona dostępność personelu sprawiają, że drogi zachowują dominację nawet na długich dystansach tranzytowych.
Warunki potrzebne, by kolej przejęła więcej TIR-ów
Przeniesienie ładunków z dróg na tory wymaga jednoczesnego zlikwidowania barier technicznych oraz wyrównania zasad konkurencji między gałęziami transportu. Sama dostępność wolnych wagonów nie przekona załadowców, jeśli kolej nie zbliży się do standardów obsługi znanych ze spedycji drogowej.
- Równoczesna modernizacja linii kolejowych oraz terminali gwarantuje płynność ruchu bez powstawania zatorów na bocznicach stacyjnych.
- Zwiększenie zaangażowania środków publicznych, samorządów oraz projektów partnerstwa publiczno-prywatnego ułatwia zagęszczenie sieci przeładunkowej w całym kraju.
- Ustanowienie porównywalnych opłat za dostęp do torów względem myta drogowego wspiera konkurencyjność, przy czym decyduje utrzymanie wysokiej jakości i terminowości przewozu.
- Wdrożenie cyfryzacji procesów logistycznych i bieżącego śledzenia przesyłek daje załadowcom stałą kontrolę nad towarem, a prywatne inwestycje firm w nowoczesny tabor zwiększają elastyczność operacyjną całego łańcucha dostaw.
Skoordynowanie tych procesów pozwoli zaoferować rynkowi ofertę zdolną realnie konkurować z transportem drogowym.
Ile realnie może przejąć kolej?
Skala przesunięcia ładunków z szos na tory zależy wprost od dystansu przewozu, przepustowości szlaków oraz punktualności składów. Na trasach poniżej trzystu kilometrów samochody ciężarowe zachowują niemal całkowitą przewagę organizacyjną, dlatego tory wygrywają głównie na długich korytarzach tranzytowych. Zdolność kolei do przejmowania potoków drogowego frachtu wynika z wydajności - pojedynczy skład towarowy mieści od kilkunastu do kilkudziesięciu wagonów, przewożąc od tysiąca do ponad dwóch tysięcy ton ładunku naraz, czyli wolumen odpowiadający nawet 67 ciężarówkom lub do 80 kontenerów 20-stopowych. Pomimo tych parametrów przewozy kombinowane nadal stanowią zaledwie wycinek rynku ogólnego, a przewoźnicy kolejowi przetransportowali w 2023 roku 1,59 mln jednostek ładunkowych, notując spadek o 9,1% względem poprzedniego roku.
Utrzymująca się pozycja niszowa wynika również z ogólnej dekoniunktury w sektorze towarowym, gdzie spadek tradycyjnych ładunków masowych wymusza walkę o rentowność każdego połączenia. Równocześnie transport drogowy zyskuje nowe narzędzia obrony swojej pozycji, w tym dopuszczenie dłuższych i pojemniejszych megaciężarówek, które obniżają jednostkowy koszt przewozu szosami. W oficjalnych statystykach brakuje twardych gwarancji, że unijne progi zostaną osiągnięte w założonych terminach.
Istnieją jednak czynniki, które zmuszają spedytorów do ponownego spojrzenia na tory: dotkliwy deficyt kierowców zawodowych, rosnące stawki frachtu kołowego oraz wielogodzinne zatory na przejściach granicznych. Gdy koszty załóg samochodowych rosną, pociągi towarowe stają się naturalną alternatywą na najbardziej obciążonych kierunkach międzynarodowych.
Redakcja 100 Obwodnic · wszystkie artykuły